https://topic.udn.com/tax2018/p361
基本生活費不課稅
今年報稅六大變革
106年度報稅六大變革
|
說明
| ||
調高免稅額
|
消費者物價指數累計上漲幅度超過3%
| ||
調高課稅級距
| |||
調高退職所得稅門檻
|
一次領取
|
總額在(18萬乘以退職服務年資之金額)以下者,所得額為0
| |
超過前者,未達(36.2萬乘以退職服務年資之金額),以其半數為所得額
| |||
超過(36.2萬乘以退職服務年資之金額),全數為所得額
| |||
分期領取
|
以(全年領取總額減除78.1萬後之餘額)為所得額
| ||
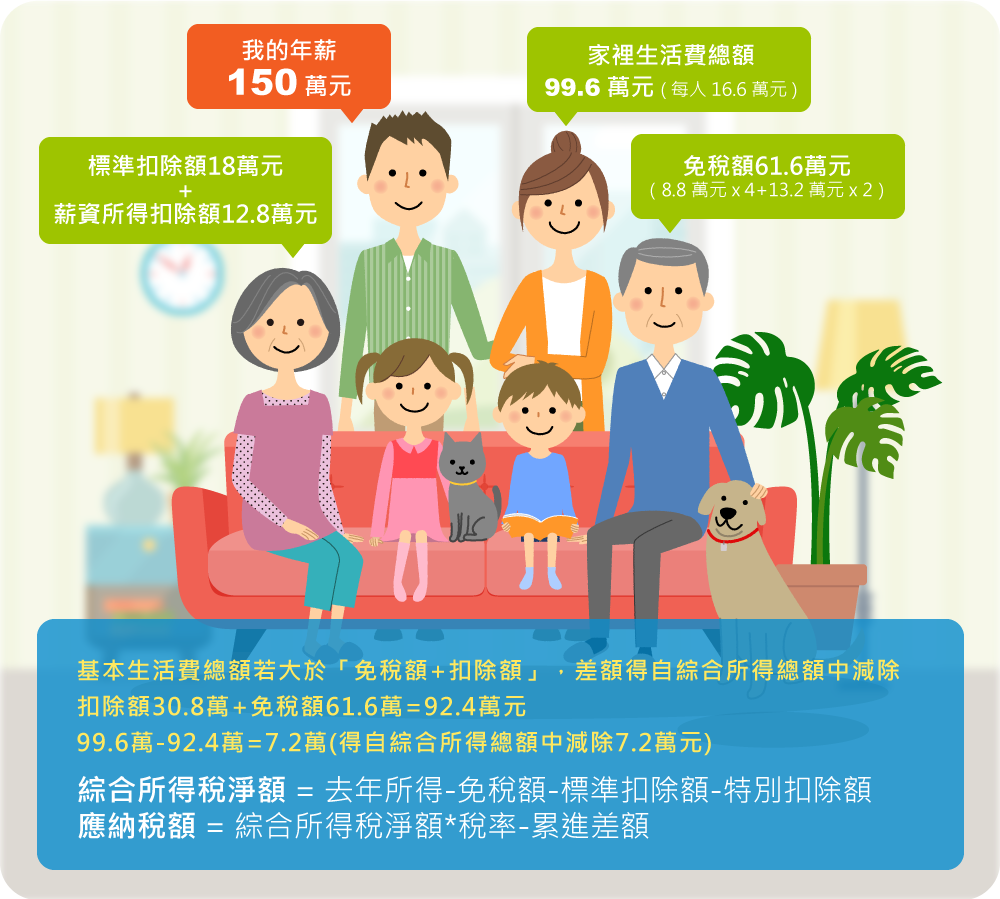
基本生活費不課稅
|
每人16.6萬,基本生活費總額超過免稅額,差額可在綜合所得中扣除
|
依納稅者權利保護法第4條
| |
增加綜合所得稅聲明事項表
|
依納稅者權利保護法第7條第三、第八項規定
| ||
公益出租人每屋每月享有最高1萬元租金免稅額度
|
依住宅法第15條第一項、同法第23條規定
| ||
新增行動支付繳費方式
| |||
106年度報稅規定
106年度
|
105年度
| ||
免稅額
|
一般
|
8.8萬
|
8.5萬
|
70歲以上
|
13.2萬
|
12.75萬
| |
標準扣除額
|
單身
|
9萬
|
9萬
|
有配偶
|
18萬
|
18萬
| |
特別扣除額
|
薪資所得
|
12.8萬
|
12.8萬
|
身心障礙
|
12.8萬
|
12.8萬
| |
課稅級距
|
5%
|
0-54萬
|
0-52萬
|
12%
|
54萬以上-121萬
|
52萬以上-117萬
| |
20%
|
121萬以上-242萬
|
117萬以上-235萬
| |
30%
|
242萬以上-453萬
|
235萬以上-440萬
| |
40%
|
453萬以上-1031萬
|
440萬以上-1000萬
| |
45%
|
1031萬以上
|
1000萬以上
|
| 級距 | 綜合所得稅淨額 | 稅率 | 累進差額 |
| 1 | 0-54萬 | 5% | 0 |
| 2 | 54萬以上-121萬 | 12% | 3.78萬 |
| 3 | 121萬以上-242萬 | 20% | 13.46萬 |
| 4 | 242萬以上-453萬 | 30% | 37.66萬 |
| 5 | 453萬以上-1031萬 | 40% | 82.96萬 |
| 6 | 1031萬以上 | 45% | 134.51萬 |

沒有留言:
張貼留言